
Londoni áramellátási hiba miatt nem működött itthon sem a Revolut
Egy londoni adatközpont áramellátási hibája miatt magyar Revolut-ügyfelek sem tudtak fizetni vagy készpénzt felvenni október 20-án. A működés csak estére állt helyre, miközben a cég szerint a pénz és az adatok végig biztonságban maradtak. Egyes kártyás tranzakciók és visszatérítések később jelenhetnek meg a számlákon.

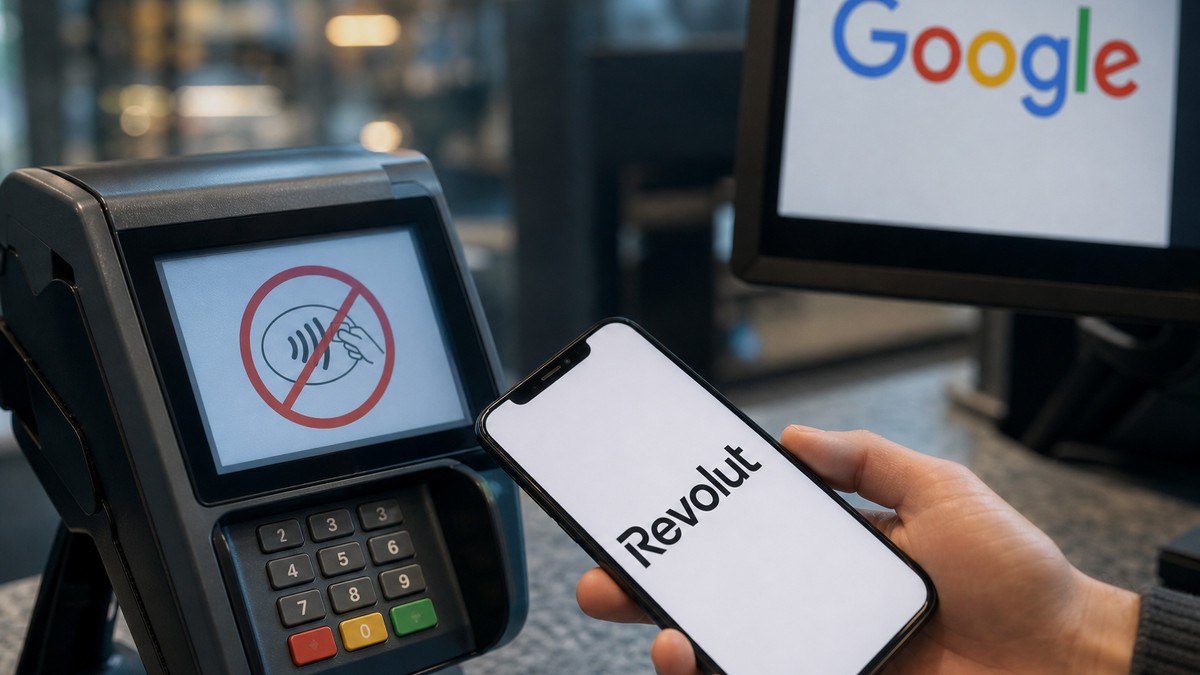
A kártya, az alkalmazás és a készpénzfelvétel is érintett volt
A 2026. október 20-i fennakadás nem pusztán az egyenleg megtekintését nehezítette meg. Magyarországi felhasználók sikertelen bolti fizetésekről, elérhetetlen mobilalkalmazásról és meghiúsult ATM-es készpénzfelvételről számoltak be. Az utalás és a pénzváltás sem működött mindenkinél. A probléma az Android és az iOS operációs rendszeren használt alkalmazást egyaránt érintette.
A különböző fizetési lehetőségek ugyanannál a szolgáltatónál egyszerre váltak hozzáférhetetlenné. A beszámolók szerint a bolti terminálok elutasították a kártyás vásárlásokat, miközben a mobilos felületen sem lehetett rendesen intézni a pénzügyeket. Aki pedig készpénzt próbált felvenni, az automatánál is akadályba ütközhetett. Nem minden ügyfélnél feltétlenül ugyanaz a funkció hibázott, de a kiesés a Revolut működésének több területét érintette.
Az első jelzések idején a Revolut állapotoldala még nem mutatott fennakadást. Később frissült a tájékoztatás: kora délután már minden felsorolt szolgáltatásnál hibát jelzett, és ez az állapot estig megmaradt. A cég közben arról tájékoztatott, hogy mérnökei dolgoznak a helyreállításon, és elnézést kért az érintettektől.
A magyar ügyfeleknek szóló közlemény már a Google Cloud üzemzavarát nevezte meg a háttérben. Az esti tájékoztatás szerint sikerült elhárítani a problémát. A fennakadás tehát órákig tartott, nem néhány perces alkalmazáshibáról volt szó. A Revolut később azt is közölte, hogy áttekinti az esetet, hogy csökkentse a külső szolgáltatóknál fellépő jövőbeli zavarok hatását.
Londonban romlott el az infrastruktúra, Európában jelentkeztek a hibák
A Google magyarázata szerint az áramellátási probléma a londoni europe-west2 felhőrégió egyik külső üzemeltetésű létesítményében jelentkezett. Ez a régió több adatközpontból és elkülönített zónából áll, és Európa-szerte szolgál ki ügyfeleket. A meghibásodás nyomán több felhőszolgáltatásnál nőtt a hibás kérések száma, és időszakos hálózati kiesések is előfordultak.
A felhő ebben az esetben nem egyszerűen dokumentumok tárolóhelyét jelenti. Vállalatok alkalmazásokat, adatbázisokat és pénzügyi rendszereket is működtetnek a Google infrastruktúráján. Az üzemzavar következményeit ezért nemcsak a közvetlen megrendelők tapasztalták meg, hanem az általuk kiszolgált ügyfelek is. A Revolut megerősítette, hogy saját kimaradását ez a Google Cloud-probléma okozta, nem hackertámadás.
Más pénzügyi szereplőknél is akadozott a működés. A Lloyds Bank és a HSBC ügyfelei ugyancsak nehézségekkel találkoztak. A HSBC elismerte, hogy egyes ügyfelei nem férnek hozzá megfelelően a szolgáltatásaihoz, a Lloyds pedig a kiváltó ok megszűnése után a normál működés visszatérését jelezte előre.
A bankokon kívül brit közszolgáltatások és internetes platformok működéséről is érkeztek hibajelzések. Ezeket azonban nem lehet minden esetben azonos súlyú leállásként kezelni. A Royal Mail például közölte, hogy tud a problémákról, de a levelek és csomagok kézbesítését azok nem érintik. A felhasználói bejelentéseket összesítő Downdetector adatai önmagukban nem mutatják meg pontosan, mekkora volt egy-egy szervezetnél a kiesés. A Google később a felhőszolgáltatások teljes elérhetőségének helyreállításáról számolt be.
Az automatikus átkapcsolás konkrét akadálya egyelőre nem ismert
Egy több órás banki kimaradásnál kézenfekvő kérdés, miért nem vette át a feladatokat egy másik adatközpont. A Revolut esetében erre nincs részletes, nyilvános technikai válasz. A rendelkezésre álló információkból nem derül ki, mely belső összetevők hibáztak, milyen tartalékrendszerek álltak rendelkezésre, és mely helyreállítási megoldások működtek.
Általánosságban egy banki alkalmazás működtetése nem merül ki abban, hogy ugyanaz a program két kiszolgálón fut. Adatbázisok, a fizetési műveleteket feldolgozó rendszerek, a belépést ellenőrző szolgáltatások és külső kapcsolatok dolgoznak együtt. Ahhoz, hogy egy másik helyszín átvegye a kiesett régió feladatait, ezek együttműködését is fenn kell tartani.
Az adatoknak összhangban kell lenniük a különböző helyszíneken. Következetesen kell kezelni azt is, milyen állapotban van egy megkezdett tranzakció. Az átállás során például azt is garantálni kell, hogy egy fizetés ne történjen meg véletlenül kétszer. A pénzügyi rendszereknél ezért a hibás átkapcsolás is veszélyt jelenthet, nem csupán a hozzáférés átmeneti megszűnése.
Ezek az általános követelmények ugyanakkor nem adnak bizonyított magyarázatot a keddi eseménysorra. Nem tudható, hogy a Revolutnál az adatok összehangolása, egy külső kapcsolat vagy más összetevő akadályozta-e a gyorsabb helyreállítást. A kimaradásból önmagában az sem következik, hogy a vállalatnak ne lettek volna tartalékmegoldásai.
A Google a történtek technikai elemzését ígérte a nyilvános állapotoldalán. A Revolut belső felépítéséről és az egyes funkciók kiesésének pontos okáról a források nem adnak elegendő részletet.
A biztonságban lévő pénzhez sem lehetett mindig hozzáférni
A Revolut a fennakadás alatt és a helyreállítás után is azt hangsúlyozta, hogy az ügyfelek pénze és adatai biztonságban maradtak. A közlemény nem adatlopásról vagy elveszett egyenlegekről, hanem a szolgáltatások elérhetőségét érintő hibáról szólt. Ez fontos különbség azoknak, akik a sikertelen fizetés mellett még a számlájukat sem tudták megnyitni.
Az egyenleg megjelenítésének hibája nem azonos az ott tartott összeg elvesztésével. Ugyanígy egy átmenetileg végrehajthatatlan utalás sem jelenti önmagában azt, hogy eltűnt a pénz. A keddi esetben a cég kifejezetten azt állította, hogy az ügyfélvagyon a teljes fennakadás alatt biztonságban volt.
A hozzáférés hiánya ettől még okozhatott komoly gyakorlati nehézséget. Külföldi tartózkodásnál, sürgős utalásnál vagy egyetlen használt kártya mellett néhány órás kiesés is problémát jelenthet. Az október 20-i hiba ráadásul nemcsak az alkalmazást, hanem a vásárlást és a készpénzfelvételt is érintette.
A helyreállított működés mellett a számlatörténetben még lehetnek később megjelenő tételek. A Revolut október 22-én küldött ügyféltájékoztatása szerint egyes, a fennakadás idején történt kártyás tranzakciók és visszatérítések késéssel jelenhetnek meg a számlákon. A közlés tehát nem kizárólag a vásárlásokról szól: a visszajáró összegek megjelenését is érintheti az utólagos feldolgozás. A tájékoztatás ezt a kimaradás idején történt egyes műveletekre vonatkoztatja.
A külső szolgáltató hibája nem veszi le a felelősséget a bankokról
A történtek után az Európai Bankhatóság (EBA) kapcsolatba lépett a Google Cloud vállalattal. További információt kért az eseményről, annak következményeiről és az uniós pénzügyi intézményekre gyakorolt lehetséges hatásáról. A fennakadás Európában több millió banki ügyfél hozzáférését zavarta meg órákra.
A felügyeletek számára nem pusztán egyetlen bank alkalmazásának hibájáról van szó. Aggodalmuk a pénzügyi szektor néhány külső technológiai szolgáltatótól való függősége, különösen a fontos banki funkciókat kiszolgáló felhőcégek esetében. Egy nagy beszállító kiesése egyszerre több pénzügyi vállalkozás működését akadályozhatja. A londoni eseménynél is több bank szerepelt az érintettek között.
Az EU tavaly 19 technológiai vállalatot jelölt ki a pénzügyi szektor kritikus külső szolgáltatójaként. Ezzel három pénzügyi felügyelet közös, közvetlen ellenőrzése alá kerültek. Nagy-Britannia hasonló szabályozást vezetett be négy felhőszolgáltatóra. A Google Cloud mindkét rendszer hatálya alá tartozik; a mostani kiesés az új európai felügyeleti keret első komoly próbája.
Brit oldalon az FCA szintén egyeztetett a Google vállalattal. A parlament pénzügyi bizottsága a Bank of England és az FCA válaszáról, a zavar nagyságáról és az esetleges anyagi károkról kért részleteket. A kijelölt kritikus beszállítóknak a súlyos kimaradásokat jelenteniük kell az érintett brit hatóságoknak.
Az EBA hangsúlyozta, hogy a kiemelt felügyelet nem helyezi át az incidenskezelés felelősségét, és nem mentesíti a pénzügyi intézményeket saját kötelezettségeik alól. Az uniós és brit szabályok szerint az ügyfeleknek nyújtott szolgáltatásokért végső soron a bankok felelnek akkor is, ha külső infrastruktúrát használnak.
A cikk mesterséges intelligencia segítségével készült; a szerkesztőség ellenőrizte és jóváhagyta. Impresszum